La facturación de distribuidores y fabricantes de recambios crece en el segundo trimestre de 2026
jueves, 29 de octubre de 2026
La posventa independiente mantiene su evolución positiva en el segundo trimestre de 2026, con un incremento de la facturación del 8,1% entre los fabricantes de recambios y del 5,8% en la distribución, según los últimos datos del Observatorio de la Actividad de la Posventa de SERNAUTO, ANCERA y GiPA.
La Asociación Nacional de Comerciantes de Equipos, Recambios, Neumáticos y Accesorios para Automoción (ANCERA), Asociación Española de Proveedores de Automoción (SERNAUTO) y en colaboración con GiPA, presentan los resultados del Observatorio de la Actividad de la Posventa correspondientes al segundo trimestre de 2026.
El nuevo informe refleja una evolución favorable de la actividad de la posventa independiente, con crecimientos de facturación tanto entre los grupos de distribución y mayoristas como entre los fabricantes de recambios.
En concreto, la evolución de la facturación durante el segundo trimestre de 2026, en comparación con el mismo periodo de 2025, ha sido la siguiente:
• Grupos de distribución y mayoristas: aumento del 5,8%, manteniendo una evolución positiva de la actividad.
• Fabricantes de recambios: incremento del 8,1%, frente al crecimiento del 3,1% registrado en el primer trimestre.
De cara al conjunto del ejercicio, las previsiones apuntan a un crecimiento de la facturación del 5,4% para los distribuidores y del 5,2% para los fabricantes, lo que refuerza las perspectivas favorables para el cierre de 2026.
Datos proporcionados por los distribuidores de recambios:
• El segundo trimestre de 2026 registra un crecimiento de la facturación del 5,8%, con una evolución del 5,9% en el mercado de turismos y del 4,7% en vehículo industrial.
• Para el tercer trimestre de 2026, los distribuidores anticipan un incremento de la facturación del 4,7% respecto al mismo periodo del año anterior.
• Entre los principales desafíos señalados por los distribuidores de recambios destacan la preservación de la rentabilidad y los márgenes comerciales, la gestión del personal y el incremento de las ventas. A estas preocupaciones se suman la optimización de los stocks y los costes operativos, así como la adaptación a un entorno marcado por la presión competitiva, la incertidumbre regulatoria y la transformación tecnológica del parque automovilístico.
Datos proporcionados por los fabricantes de recambios:
• El segundo trimestre de 2026 ha mostrado crecimiento en facturación: un 8,1%, con un comportamiento muy similar entre turismo (+8,2%) y vehículo industrial (+7,4%).
• Las expectativas de facturación para el tercer trimestre de 2026 apuntan a un crecimiento del 2,3% respecto al mismo periodo de 2025.
• Entre los principales retos identificados por los fabricantes destacan la rentabilidad y los márgenes, la estabilidad del suministro y el coste de las materias primas, el crecimiento de las ventas, la gestión del stock y la logística, así como la incertidumbre del mercado.
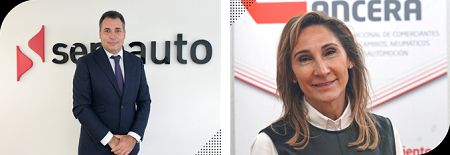
La presidenta de ANCERA, Nines García de la Fuente, señaló que "los resultados del segundo trimestre ponen de manifiesto la capacidad de la distribución independiente para seguir dando respuesta a un mercado en constante evolución. Más allá de las cifras de crecimiento, estos datos reflejan el trabajo diario de miles de empresas que sostienen una red de suministro ágil, cercana y esencial para el funcionamiento de los talleres y la movilidad de los ciudadanos. Sin embargo, mantener esta capacidad de respuesta exige afrontar desafíos cada vez más complejos, especialmente en materia de rentabilidad, gestión de costes y adaptación a las nuevas necesidades del mercado".
"Desde ANCERA consideramos fundamental que el crecimiento de la actividad vaya acompañado de unas condiciones que permitan a las empresas seguir invirtiendo, modernizando sus procesos y ofreciendo un servicio competitivo. Nuestro compromiso es continuar defendiendo un marco que favorezca la actividad de la distribución independiente y reconozca su contribución al conjunto de la cadena de valor de la posventa", apuntó.
Por su parte, Benito Tesier, presidente de la Comisión de Recambios de SERNAUTO, destacó que "los resultados del segundo trimestre confirman la evolución positiva de la actividad de los fabricantes de recambios y su capacidad de adaptación ante un contexto económico y geopolítico complejo. Sin embargo, a medida que avanza el año, se mantienen factores de incertidumbre que condicionan las perspectivas de las empresas, como la presión sobre los costes, la inflación, la rentabilidad y la evolución de la demanda. Aunque las previsiones para el cierre de 2026 continúan siendo favorables, debemos mantener una actitud prudente ante un escenario cambiante".
"En este contexto, resulta fundamental seguir reforzando la competitividad de nuestras empresas y su capacidad para afrontar los retos del mercado, así como impulsar medidas que favorezcan el mantenimiento responsable de los vehículos e incentiven la renovación de un parque móvil cada vez más envejecido. Tal y como muestra el estudio que hemos realizado con SigmaDos, promover la renovación del parque tendría efectos inmediatos en la reducción de las emisiones, la mejora de la seguridad vial y la revitalización de la economía nacional", concluyó.